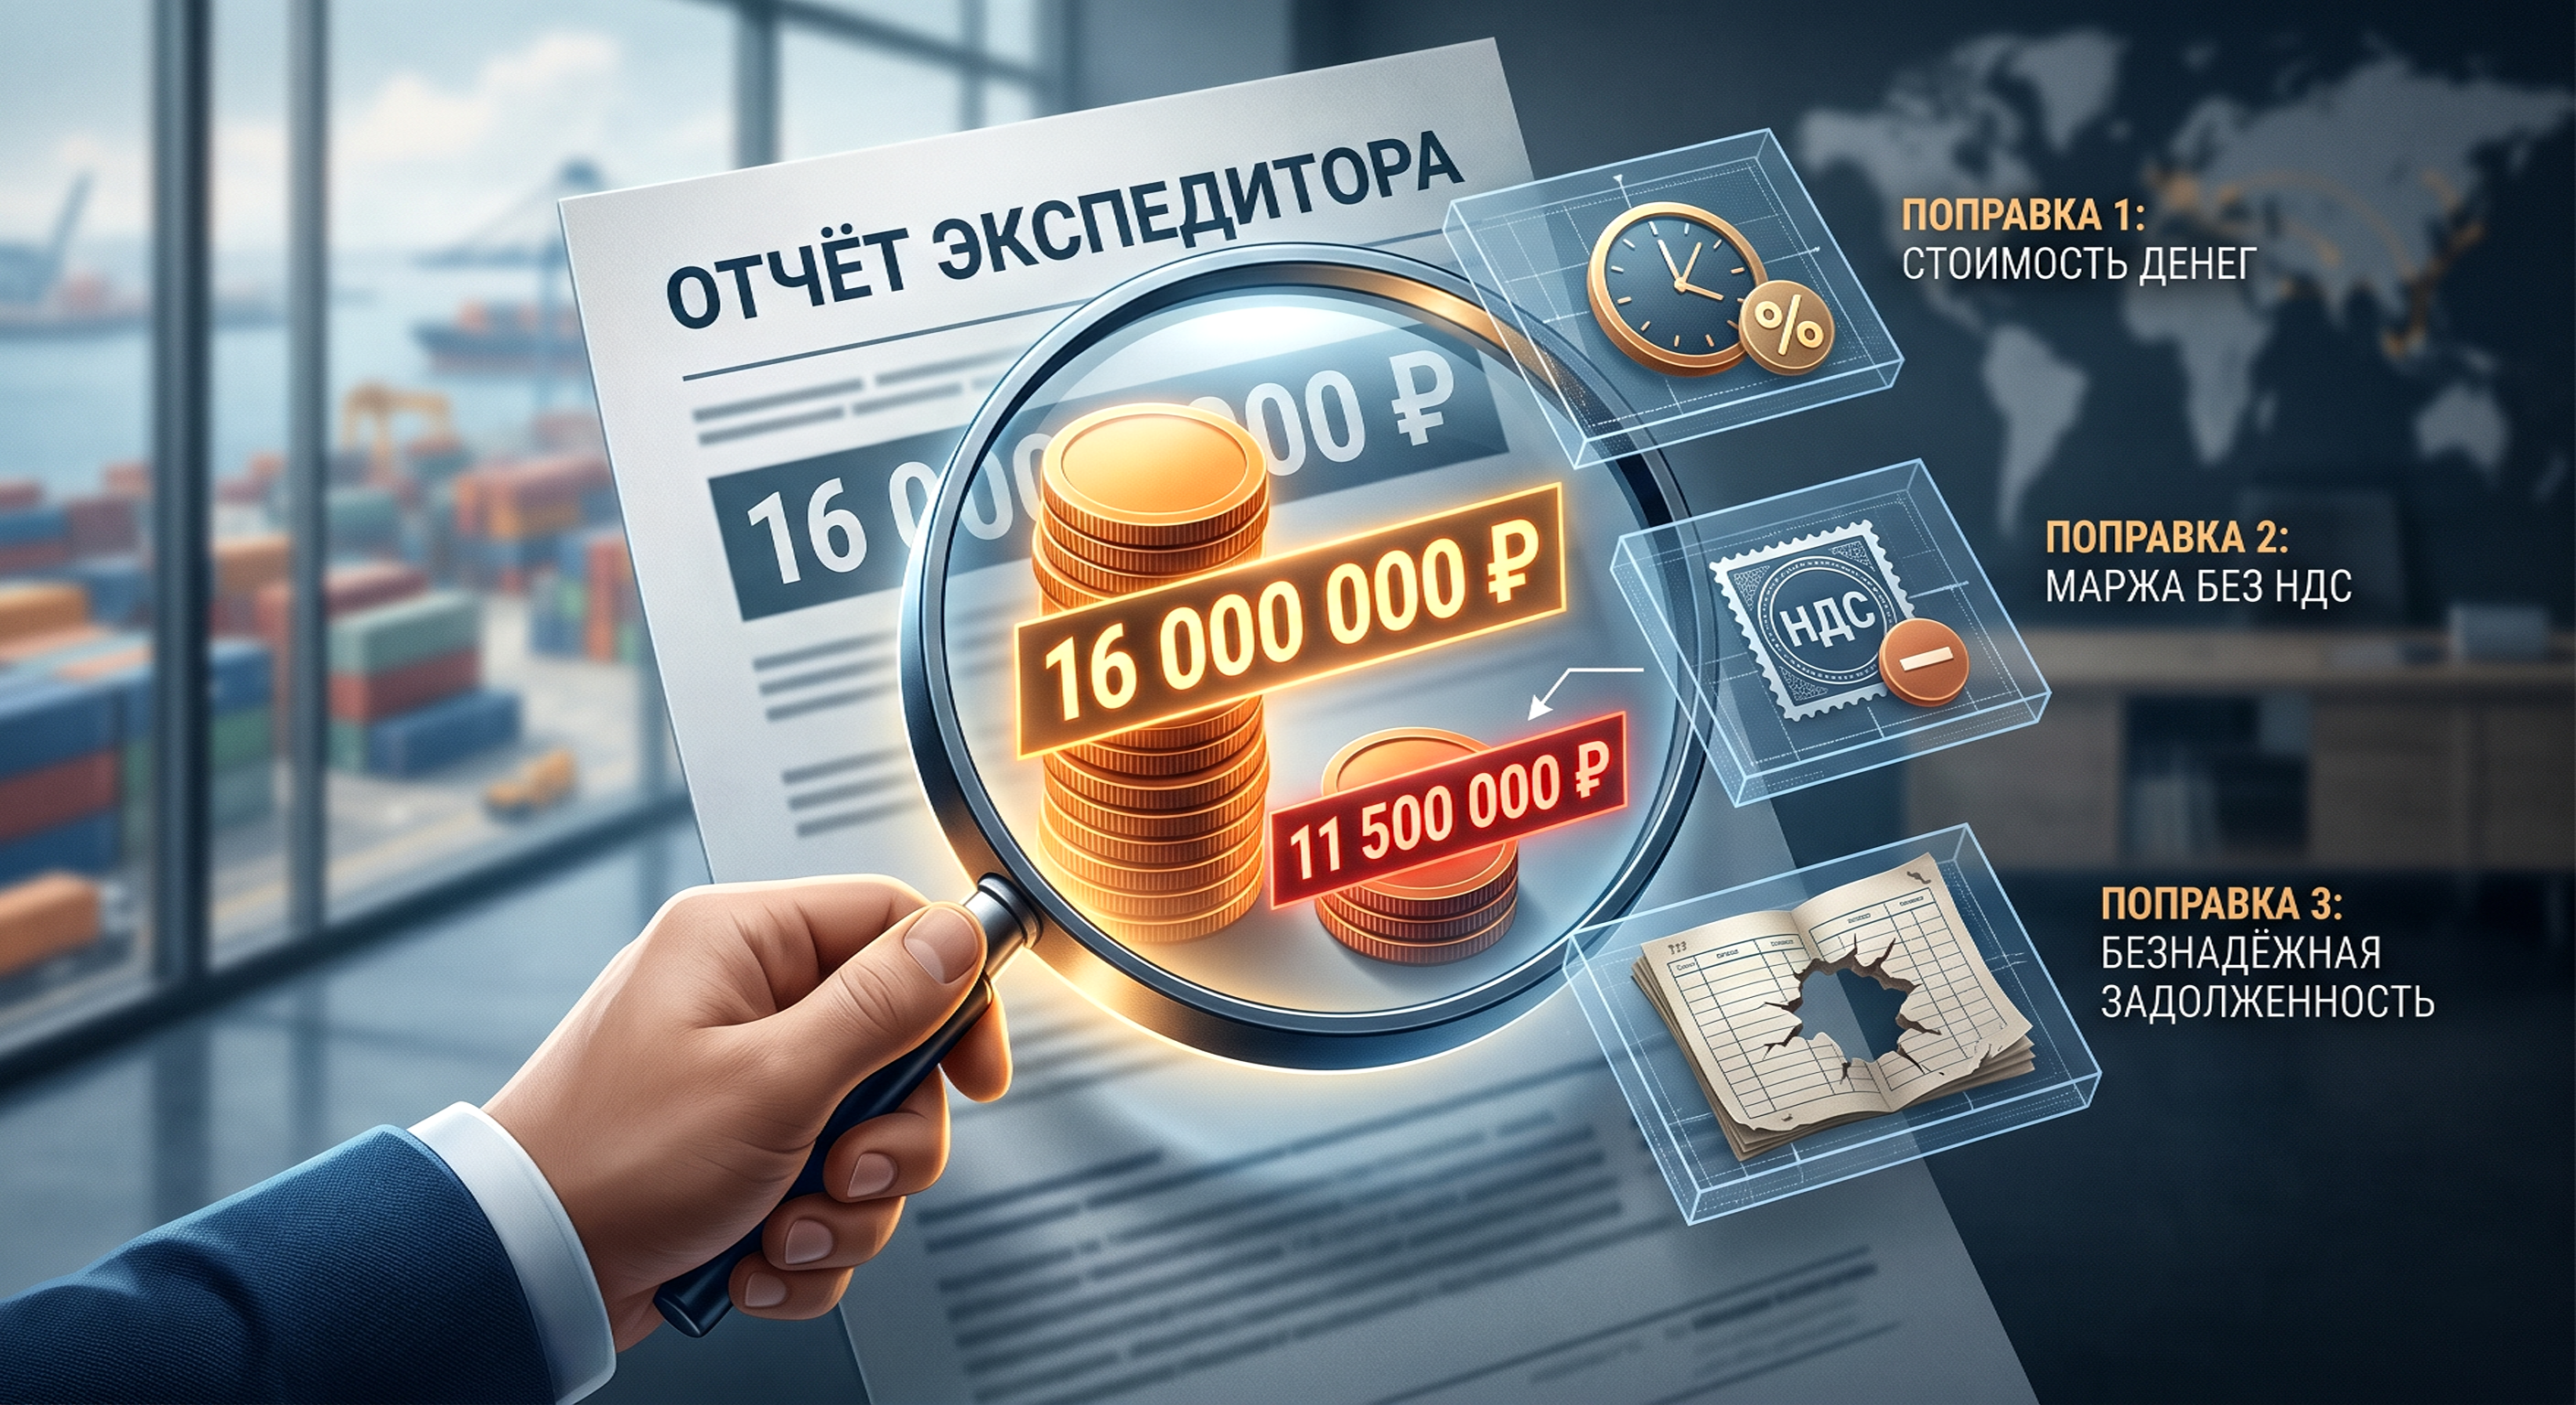
В управленческих отчётах большинства экспедиторских компаний рентабельность считается по простой формуле: выручка минус себестоимость рейса минус операционка. Получается красивая цифра, которая показывает, что бизнес работает. В реальности эта цифра систематически завышена – иногда на проценты, иногда в разы. Причина в том, что в формулу не попадают три статьи, которые в логистике с её низкой маржинальностью имеют принципиальное значение.
Покажу три поправки на сквозном примере: компания с оборотом 200 миллионов рублей в год, маржинальностью 10% от выручки без НДС, маржой (валовой прибылью) около 16 миллионов. Из этой маржи компания ещё должна заплатить офис, зарплаты, лизинг, бухгалтерию, ПО, налоги на ФОТ – всё то, что называется постоянными расходами. То, что останется после них и после налога на прибыль, – это реальная чистая прибыль. Цифры условные, но порядок типичный для экспедитора без своего автопарка.
Поправка первая. Стоимость денег в дебиторке.
Классическая формула маржи учитывает только сам факт сделки: клиент должен заплатить, перевозчик должен получить. Сроки в формулу не попадают. А именно сроки в логистике определяют, на чьи деньги работает ваш бизнес.
Клиент по типовому договору платит через 30–45 дней после получения документов, иногда дольше. Перевозчику нужно отдать через 7–14 дней, иначе будут сложности с поиском транспорта. Разница в три-четыре недели – это деньги, которые постоянно висят у вас в дебиторке. На обороте 200 миллионов в год средний месячный оборот – около 17 миллионов, и в любой момент времени порядка 12–15 миллионов из них уже отгружены клиенту, оплачены перевозчику и ждут возврата.
Эти деньги откуда-то берутся. Если из вашего собственного кармана – вы недополучаете доходность депозита, который в апреле 2026 года при ключевой ставке 14,5% даёт около 12–13% годовых. Если из банковской кредитной линии – вы платите прямые проценты по овердрафту, 20–22% при текущих условиях. И тот, и другой сценарий означает одно: каждый день, который ваши деньги висят у клиента, стоит вам минимум 12% годовых, а реалистично – 18–20%.
Считаем по нижней границе. 14 миллионов средней дебиторки × 18% годовых = 2,52 миллиона в год. Это снимается напрямую с маржи в 16 миллионов – минус 16%. Эта строка нигде не отражается в стандартном отчёте, но именно эти деньги вы каждый месяц тихо платите банку или недополучаете на депозите.
Что с этим делать. Считать показатель оборачиваемости дебиторской задолженности – за сколько дней в среднем оборачивается ваш долг клиента – и переводить эти дни в деньги по своей реальной ставке привлечения. Это даёт вам понимание, сколько стоит каждый день отсрочки. Дальше это переводится в переговоры с клиентами: либо аванс, либо более короткая отсрочка, либо более высокая ставка для тех, кто платит через 60 дней.
Поправка вторая. Маржа считается от выручки без НДС, а не с НДС.
Это место, где многие экспедиторы математически обманывают сами себя.
Допустим, выставили клиенту счёт на 122 000 рублей с НДС, перевозчику отдали 90 000 без НДС (он работает на УСН без выделенного НДС). На первый взгляд: разница 32 000, маржа 26%.
Реальная картина другая. 122 000 включают НДС 22 000 рублей, который вы должны перечислить в бюджет. Выручка без НДС – 100 000. Маржа – 100 000 минус 90 000 = 10 000. Маржинальность – 10%. То есть в два с половиной раза меньше первой цифры.
Откуда уходит разница. Перевозчик на УСН счёт-фактуру с выделенным НДС не выставляет, поэтому входящего НДС, который можно было бы зачесть, у вас нет. Весь НДС с реализации уходит в бюджет полностью. Это работает в обратную сторону, если перевозчик плательщик НДС и даёт вам счёт-фактуру: на сумму его НДС вы уменьшаете платёж в бюджет, и эффективная маржинальность вырастает. На квартальной экономике в 50 рейсов разница между «все перевозчики без НДС» и «треть перевозчиков с НДС» может составлять сотни тысяч рублей чистой прибыли – при тех же машинах, тех же клиентах и тех же ставках. Разница только в подборе подрядчиков по налоговому статусу. С повышением ставки НДС до 22% с 2026 года эта разница ещё выросла.
Что с этим делать. Считать маржу всегда от выручки без НДС. Всегда приводить ставку перевозчика к виду «без НДС». Тогда цифра, которая получится, – это реальная маржа, а не эфемерная.
Поправка третья. Резерв на безнадёжную задолженность.
В 2024–2026 годах на рынке выросла доля клиентов, которые уходят в банкротство, в долгое взыскание или просто перестают платить. По арбитражному пути часть денег возвращается через полтора-два года. Часть превращается в безнадёжную задолженность – после возврата исполнительного листа от приставов с актом о невозможности взыскания, после ликвидации должника или истечения срока давности.
Когда вы считаете маржу 10%, вы считаете её исходя из того, что 100% клиентов заплатят. На уровне конкретной сделки это норма – заявка либо оплачена, либо нет, промежуточного состояния в моменте нет. На уровне годовой экономики так не работает: всегда есть процент оборота, который списывается. У торговых компаний этот резерв закладывается в учётную политику по умолчанию. У экспедиторов – почти никогда.
Сложность в том, что универсального бенчмарка по доле невозвратной задолженности в логистике нет. У разных компаний – разный профиль клиентов, разная риск-политика, разная статистика. Поэтому единственный нормальный способ – открыть свою историю за последние 2–3 года и посчитать: сколько денег по факту не вернулось. Если за два года из 400 миллионов оборота вы списали или зависли в безнадёжных судах 4 миллиона – ваш резерв 1%. Если 8 миллионов – 2%. Это та доля, которую нужно вычитать из текущей маржи, чтобы видеть реальную доходность.
На обороте 200 миллионов 1% — это 2 миллиона в год. Это ещё минус 12,5% от маржи в 16 миллионов.
Что получается, если сложить все три поправки.
На условной компании с оборотом 200 миллионов и маржой 16 миллионов:
– минус 2,5 миллиона на стоимость денег в дебиторке; – минус 2 миллиона на безнадёжную задолженность (по консервативной оценке 1%).
Остаётся 11,5 миллиона. Из этих 11,5 миллиона ещё нужно вычесть всю операционку: офис, зарплаты, лизинг, ПО, бухгалтерию, страхование ответственности, налоги на ФОТ. Только то, что останется после этого и после налога на прибыль, – это реальная чистая прибыль, которой вы можете распоряжаться.
Если до этих поправок собственник смотрел на маржу 16 миллионов и в уме держал её как «деньги бизнеса», он переоценивал свободные ресурсы почти на 30%. На таких суммах разница уже определяет, чем компания закрывает кассовый разрыв в марте и хватает ли ей денег на премии в декабре.
Что делать.
Сесть один раз и пересчитать управленческий отчёт за последний полный год по трём поправкам. Очистить выручку от НДС. Вычесть стоимость денег в дебиторке по своей реальной ставке привлечения. Заложить резерв на невозвраты по своей реальной статистике. Цифра, которая получится, – это деньги, которыми вы реально управляете. Всё, что выше, – иллюзия.
В смысле формул это не сложная работа. Сложность только в том, чтобы делать её регулярно – а это та точка, на которой большинство экспедиторских компаний останавливаются и потом удивляются, почему оборот растёт, а свободных денег не прибавляется.
Примечание: статья создана специально для телеграм канала Логистика без границ